
Sist oppdatert:
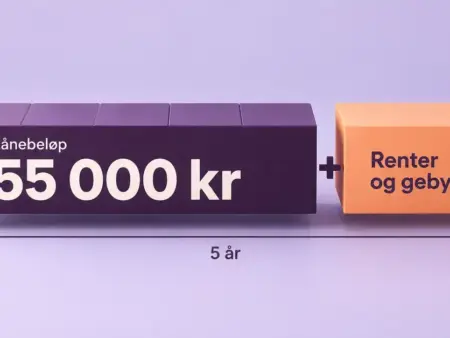
Et lån på 140 000 kroner er i praksis et forbrukslån uten sikkerhet, og den samlede prisen avgjøres først og fremst av renten, gebyrene og hvor lang nedbetalingstid du velger. Med dagens rentenivå i Norge må du regne med å betale et sted mellom cirka 44 000 og 70 000 kroner i renter og gebyrer over fem år, i tillegg til selve lånebeløpet du betaler tilbake.
På denne siden går vi nøytralt gjennom hva et forbrukslån på 140 000 kr faktisk koster i måneden og totalt, hvilke krav du må oppfylle, og hvilke regler som styrer hvor mye og hvor lenge du kan låne. Målet er at du skal kunne sammenligne tilbud på egen hånd og finne den rimeligste løsningen for akkurat din situasjon.
Hurtigfakta
- Lånebeløp: 140 000 kr (forbrukslån uten sikkerhet)
- Maks nedbetalingstid: 5 år etter utlånsforskriften
- Effektiv rente (okt. 2026): ca. 11–20 %, snitt rundt 15,6 %
- Månedskostnad (5 år, ~14 % nom.): ca. 3 250 kr
- Totalkostnad over 5 år: ca. 44 000–70 000 kr i renter og gebyrer
- Etableringsgebyr: ofte 0–990 kr
- Angrerett: 14 dager
- Vanlige krav: 18–25 år, fast inntekt, ingen betalingsanmerkninger
Så mye koster et forbrukslån på 140 000 kroner
Prisen på et lån på 140 000 kroner bestemmes av den effektive renten, som er tallet du alltid bør sammenligne. Den effektive renten samler den nominelle renten og alle gebyrer – som etableringsgebyr og termingebyr – i én prosentsats, slik at to tilbud kan stilles opp mot hverandre direkte. Den nominelle renten alene sier lite så lenge gebyrene ikke er med.
Per oktober 2026 ligger den effektive gjennomsnittsrenten på forbrukslån i Norge på rundt 15,6 prosent, mens de billigste tilbudene starter rundt 11 prosent for søkere med god økonomi. Til sammenligning var den vektede snittrenten på nedbetalingslån i Gjeldsregisteret om lag 13,9 prosent høsten 2026. Renten settes individuelt etter en kredittvurdering, så renten du ser i en annonse er sjelden den du faktisk får tilbud om. Vil du presse prisen ned, bør du derfor innhente flere tilbud og se etter forbrukslån med lavest rente.
Kostnadseksempler: månedskostnad og totalkostnad
Eksemplene nedenfor viser hva et lån på 140 000 kroner koster med fem års nedbetalingstid og et etableringsgebyr på 950 kroner. Tallene er illustrasjoner som gjør det lettere å forstå hvor mye renten betyr – de inkluderer ikke eventuelle termingebyrer, som gjør den effektive renten litt høyere enn den nominelle.
Kostnadseksempler
| Nominell rente | Månedskostnad | Totalt tilbakebetalt | Renter og gebyrer |
|---|---|---|---|
| 11 % | ca. 3 045 kr | ca. 183 600 kr | ca. 43 600 kr |
| 14 % | ca. 3 255 kr | ca. 196 300 kr | ca. 56 300 kr |
| 17 % | ca. 3 480 kr | ca. 209 700 kr | ca. 69 700 kr |
Forutsetninger: lånebeløp 140 000 kr, løpetid 5 år (60 terminer), etableringsgebyr 950 kr. Termingebyr er ikke medregnet, så den effektive renten blir i praksis litt høyere.
Slik påvirker renten totalkostnaden
Renten har stor betydning for totalkostnaden. I eksemplene over øker de samlede kostnadene fra rundt 43 600 kroner ved 11 prosent til nesten 70 000 kroner ved 17 prosent – en forskjell på over 26 000 kroner for nøyaktig samme lån. Det er derfor det lønner seg å sammenligne effektiv rente før du velger, og hvorfor to prosentpoeng i rente kan utgjøre en stor sum over tid.
Et godt tips er å låne så lite som mulig og nedbetale raskere enn planen krever når du har mulighet. Jo kortere tid kapitalen står ute, desto mindre renter betaler du totalt.
Hvorfor nedbetalingstiden er maks fem år
Et forbrukslån på 140 000 kroner skal normalt være nedbetalt innen fem år. Dette følger av utlånsforskriften, som krever at långiveren setter opp en nedbetalingsplan med månedlige avdrag slik at lånet er innfridd i løpet av maksimalt fem år. Reglene gjelder forbrukslån uten sikkerhet, og de er en viktig grunn til at du ikke lenger kan strekke et slikt lån over 10 eller 15 år slik enkelte eldre eksempler viser.
Lengre løpetid er i praksis bare mulig ved refinansiering, der et eksisterende forbrukslån erstattes av et nytt lån. Kortere løpetid gir høyere månedskostnad, men lavere totalkostnad, fordi du betaler renter i færre måneder.
Hva kan du bruke 140 000 kroner til?
Et forbrukslån er et lån uten sikkerhet som du kan bruke fritt, og du trenger ikke oppgi hva formålet er. 140 000 kroner er et beløp mange bruker til oppussing, kjøp av bil eller motorsykkel, bryllup, tannbehandling eller til å refinansiere dyr smågjeld og kredittkortgjeld. Les gjerne mer om hva et forbrukslån er hvis du er ny til denne låntypen.
Trenger du et annet beløp, fungerer prinsippene likt. Du kan for eksempel sammenligne med et lån på 125 000 kroner eller et lån på 150 000 kroner for å se hvordan månedskostnaden endrer seg med størrelsen på lånet.
Sammenlign lån på 140 000 kr. Søk gratis og uforpliktende.
[adservice-comparison-feed feed=forbrukslaanno]Hvilke krav må du oppfylle?
Kravene for å få et lån på 140 000 kroner settes av hver enkelt långiver, men noen betingelser går igjen hos de fleste:
- Alder: ofte minst 18 år, men mange banker krever 20, 23 eller 25 år for forbrukslån.
- Fast inntekt: du må ha dokumenterbar inntekt. Flere långivere oppgir en nedre grense på rundt 150 000–200 000 kroner i årlig bruttoinntekt.
- Norsk bostedsadresse og personnummer og som regel noen års botid i Norge.
- Ingen betalingsanmerkninger: en aktiv anmerkning fører nesten alltid til avslag, uansett inntekt.
Gjeldsgrad: femgangersregelen
Utlånsforskriften bestemmer at samlet gjeld normalt ikke skal overstige fem ganger brutto årsinntekt. All gjeld teller med – boliglån, billlån, studielån, andre forbrukslån og kredittkortrammer. I tillegg må långiveren gjennomføre en betjeningsevnetest der de legger til en renteoppgang på 3 prosentpoeng (minst 7 prosent total rente) for å sjekke at du fortsatt har råd til å betale. Vil du vite mer om hvordan dette regnes ut, kan du lese om hvor mye du kan låne.
Slik søker du om lån på 140 000 kroner steg for steg
- Kartlegg økonomien din. Finn ut hvor mye du kan betale hver måned, og lån ikke mer enn du trenger.
- Innhent flere tilbud. Det er gratis og uforpliktende å søke, og du kan trygt hente inn flere tilbud for å sammenligne effektiv rente.
- Sammenlign på effektiv rente og totalkostnad, ikke bare på månedsbeløpet eller den nominelle renten.
- Les vilkårene for etableringsgebyr, termingebyr og muligheten til å nedbetale ekstra uten kostnad.
- Signer med BankID når du har valgt tilbud. Pengene utbetales vanligvis i løpet av få dager.
Forbrukslån på nett eller lån i banken?
Du kan søke om et lån på 140 000 kroner både hos nettbaserte långivere og i din vanlige bank. Nettlångivere og låneformidlere gir ofte raskere svar og krever mindre dokumentasjon, mens banken du er kunde i kan tilby litt lavere rente dersom du har et godt kundeforhold fra før. Uansett kanal gjelder de samme reglene i utlånsforskriften, og renten fastsettes etter en individuell kredittvurdering.
En låneformidler sender søknaden din til flere banker samtidig og henter inn konkurrerende tilbud, noe som kan spare deg for arbeid. Det viktigste er at du vurderer den effektive renten i hvert tilbud, ikke hvor raskt pengene kommer på konto.
Angrerett og andre rettigheter
Du har alltid angrerett når du inngår en kredittavtale. Angrefristen er 14 dager fra avtalen er inngått og du har mottatt alle lovpålagte opplysninger. Bruker du angreretten, betaler du tilbake lånebeløpet og påløpte renter for perioden du har hatt pengene. Et allerede betalt etableringsgebyr får du som regel ikke refundert. Du har også rett til å innfri lånet helt eller delvis før tiden, slik at du kan kutte rentekostnadene hvis økonomien bedrer seg.
Vanlige feil du bør unngå
- Å se kun på månedsbeløpet. Lav månedskostnad skyldes ofte lang løpetid og gir høyere totalkostnad.
- Å sammenligne nominell rente. Bruk alltid effektiv rente, som inkluderer gebyrene.
- Å låne mer enn du trenger. Hver ekstra tusenlapp koster renter i inntil fem år.
- Å bruke forbrukslån til å dekke løpende forbruk i stedet for å løse et konkret, avgrenset behov.
- Å ikke vurdere alternativer. For mindre beløp kan et forbrukslån eller kredittkort lønne seg ulikt – sjekk hva som passer behovet ditt.
Hvem passer et lån på 140 000 kroner for?
Et forbrukslån på 140 000 kroner passer best for deg som har et konkret, avgrenset finansieringsbehov, stabil inntekt og god nok betjeningsevne til å håndtere en månedskostnad på rundt 3 000–3 500 kroner i opptil fem år. Har du derimot dyr gjeld fra før, usikker inntekt eller mulighet til å finansiere kjøpet på en rimeligere måte, bør du vurdere alternativene nøye før du låner.
Ansvarsfraskrivelse
Denne artikkelen er kun til informasjon og er ikke økonomisk rådgivning. Et forbrukslån uten sikkerhet har høyere rente enn lån med pant, og du er selv ansvarlig for å betale tilbake. Renter, gebyrer og vilkår endrer seg over tid og fastsettes individuelt av hver långiver. Vurder alltid din egen betjeningsevne før du låner. Du kan sammenligne priser uavhengig på Forbrukerrådets portal Finansportalen, og se din egen usikrede gjeld hos Gjeldsregisteret.
Kilder
- Lovdata – Forskrift om finansforetakenes utlånspraksis (utlånsforskriften)
- Finanstilsynet – om utlånsforskriften
- Finansportalen (Forbrukerrådet) – sammenligning av forbrukslån
- Gjeldsregisteret – statistikk og egen gjeldsoversikt
- Forbrukerrådet – angrerett og låneguider
- Smartepenger – forskrift for forbrukslån
Vanlige spørsmål (FAQ)
Hva koster et lån på 140 000 kroner i måneden?
Med fem års nedbetalingstid og en nominell rente på rundt 14 prosent ligger månedskostnaden på cirka 3 250 kroner. Lavere rente gir lavere månedskostnad, og den eksakte summen avhenger av renten og gebyrene du får tilbud om.
Hvor lenge kan jeg nedbetale et forbrukslån på 140 000 kr?
Maksimal nedbetalingstid for et forbrukslån uten sikkerhet er fem år etter utlånsforskriften. Lengre løpetid er bare aktuelt ved refinansiering av eksisterende gjeld.
Hva blir totalkostnaden på et lån på 140 000 kroner?
Over fem år må du typisk regne med å betale mellom 44 000 og 70 000 kroner i renter og gebyrer, avhengig av renten. Totalt tilbakebetalt beløp blir da rundt 184 000–210 000 kroner.
Hvilke krav må jeg oppfylle for å låne 140 000 kroner?
Du må vanligvis være minst 18–25 år, ha fast dokumenterbar inntekt, norsk bostedsadresse og ingen betalingsanmerkninger. Samlet gjeld kan normalt ikke overstige fem ganger brutto årsinntekt.
Kan jeg angre etter at jeg har tatt opp lånet?
Ja. Du har 14 dagers angrerett fra avtalen er inngått. Du betaler da tilbake lånebeløpet og påløpte renter, mens et allerede betalt etableringsgebyr som regel ikke refunderes.