
Ferratum er en kjent merkevare innen fleksibel forbrukskreditt i Norge, men bak navnet skjuler det seg i dag et maltesisk kredittinstitutt: Multitude Bank p.l.c. Produktet nordmenn kan søke om heter Fleksikreditt – en rammekreditt uten sikkerhet der du betaler renter kun på det beløpet du faktisk bruker. Denne guiden forklarer nøytralt og faktabasert hvordan Ferratum fungerer, hva kreditten koster, hvilke krav som stilles, og hvem tilbudet passer for – slik at du kan ta en informert beslutning før du søker.
Nøkkelfakta
| Tilbyder (merkevare) | Ferratum |
| Juridisk långiver | Multitude Bank p.l.c. (Malta, org.nr. C56251), datterselskap av Multitude AG |
| Produkttype | Fleksikreditt – rammekreditt uten sikkerhet |
| Kredittramme | 1 000–60 000 kr |
| Nominell rente | 31,90 %–39,97 % (individuell) |
| Effektiv rente | 37,00 %–48,17 % |
| Gebyrer | Ingen etablerings- eller uttaksavgift; purregebyr 35 kr |
| Utbetaling | Ofte innen få timer; samme dag ved søknad før kl. 14 på hverdager |
| Tilsyn/lisens | Kredittinstitutt under Malta Financial Services Authority (MFSA) |
| Offisiell nettside | ferratum.no |
Hva er Ferratum, og hvem står bak?
Ferratum er et merkenavn for forbrukskreditt, mens den juridiske långiveren i Norge er Multitude Bank p.l.c. Selskapet er registrert på Malta (organisasjonsnummer C56251) og er lisensiert som kredittinstitusjon av det maltesiske finanstilsynet, Malta Financial Services Authority (MFSA). Multitude Bank er et datterselskap av Multitude AG.
Konsernet ble grunnlagt i 2005 i Finland av Jorma Jokela og het opprinnelig Ferratum Oyj. I juni 2021 skiftet morselskapet navn til Multitude SE, og ved utgangen av 2024 flyttet selskapet sitt juridiske sete til Sveits og ble til Multitude AG. Aksjen har vært notert på børsen i Frankfurt siden 2015. For deg som låntaker betyr dette at «Ferratum» er merkevaren du møter, mens avtalen du inngår, er med en regulert europeisk bank.
At långiveren er et lisensiert kredittinstitutt under europeisk tilsyn, er relevant: det stiller krav til blant annet soliditet, forsvarlig kredittvurdering og håndtering av personopplysninger. Samtidig gjør den grenseoverskridende strukturen at kundeservice og klagebehandling kan oppleves som mer upersonlig enn hos en bank med norske kontorer.
Hva er Fleksikreditt, og hvordan fungerer det?
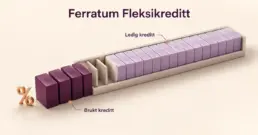
Fleksikreditt er en rammekreditt, ikke et tradisjonelt nedbetalingslån. Det betyr at du får innvilget en kredittramme – en øvre grense du kan trekke penger innenfor – i stedet for å få utbetalt hele beløpet på én gang. Du betaler renter bare på den delen av rammen du faktisk har brukt, ikke på hele den innvilgede summen.
I praksis fungerer det som en økonomisk buffer: trenger du 8 000 kroner til en uforutsett regning, trekker du det beløpet og betaler renter kun på de 8 000 kronene. Når du betaler tilbake, frigjøres rammen igjen, slik at du kan bruke den på nytt uten å søke om nytt lån. Dette skiller Fleksikreditt fra et vanlig forbrukslån, der du får et fast beløp og en fast nedbetalingsplan.
Den fleksible strukturen minner om et kredittkort uten selve kortet: du har en ramme tilgjengelig, men bruker den etter behov. Baksiden er at renten er høy, og at en kreditt som alltid er tilgjengelig, kan gjøre det lettere å bygge opp gjeld over tid hvis du ikke følger med på saldoen.
Lånebeløp, rente og kostnader
Hos Ferratum kan du søke om en kredittramme fra 1 000 til 60 000 kroner. Hvor stor ramme du får innvilget, og hvilken rente du tilbys, avhenger av en individuell kredittvurdering. Rentene er markant høyere enn på sikrede lån som boliglån, noe som er typisk for usikret forbrukskreditt.
- Kredittramme: 1 000–60 000 kroner
- Nominell rente: 31,90 % – 39,97 % per år (individuell)
- Effektiv rente: 37,00 % – 48,17 % per år
- Minste månedlige innbetaling: 4–8 % av utestående saldo, men minst 500 kroner
Den nominelle renten er renten på selve kreditten, mens den effektive renten inkluderer alle kostnader og viser hva kreditten faktisk koster deg per år. Det er den effektive renten du bør sammenligne når du vurderer ulike tilbydere. Med en effektiv rente på opptil 48,17 % er Ferratum blant de dyrere alternativene på markedet, og det kan være verdt å undersøke et forbrukslån med lavere rente før du bestemmer deg.
Representativt renteeksempel
Ferratum oppgir følgende representative eksempel på nettsidene sine: Låner du 25 000 kroner og betaler tilbake over 12 måneder med 39,97 % nominell og 48,17 % effektiv rente, blir den samlede rentekostnaden 5 412,27 kroner. Totalt tilbakebetaler du da 30 412,27 kroner. Eksempelet viser tydelig hvor raskt rentekostnadene bygger seg opp på usikret kreditt, og hvorfor det lønner seg å betale tilbake så fort økonomien tillater det.
Gebyrer og forsinkelsesrente
Ifølge Ferratums prisliste er flere av de vanlige gebyrene satt til null. Det finnes ikke uttaksavgift, og det koster heller ingenting å få tilsendt saldobrev eller betalingsplan. Ferratum markedsfører Fleksikreditt som en kreditt «uten skjulte kostnader eller gebyrer», der du betaler for det du bruker. Til sammenligning har mange konkurrenter en oppstartsavgift på forbrukslån, så fraværet av et etableringsgebyr er en reell fordel.
Betaler du derimot for sent, påløper det kostnader. Prislisten oppgir et purregebyr på 35 kroner, og ved manglende betaling kommer i tillegg forsinkelsesrente, varsler og eventuelle inkassokostnader:
- Purregebyr: 35 kroner
- Inkassovarsel: 35 kroner
- Betalingsoppfordring fra inkasso: 105 kroner
- Forsinkelsesrente: 12,50 % per år, eller den nominelle renten på kreditten dersom den er høyere
Lar du gjelden gå til inkasso og videre rettslig inndrivelse, kan kostnadene stige betydelig. Dette understreker hvorfor du bør være sikker på at du kan håndtere de månedlige innbetalingene før du trekker på kreditten.
Krav for å få kreditt hos Ferratum
For å få innvilget Fleksikreditt må du oppfylle en rekke krav. Disse er standard for usikret kreditt i Norge og skal sikre at du har betalingsevne:
- Du må være myndig (minst 18 år). Ferratum oppgir ingen fast øvre aldersgrense, men den reelle nedre grensen settes av den individuelle kredittvurderingen.
- Du må være fast bosatt i Norge.
- Du må ha en norsk bankkonto i eget navn, i en bank som er autorisert i Norge eller et EU-/EØS-land.
- Du må identifisere og signere med norsk BankID.
- Du må ikke ha betalingsanmerkninger eller pågående inkasso.
- Du må søke for deg selv, og du kan ikke være en politisk eksponert person uten å ha oppgitt det.
I tillegg gjør Ferratum alltid en kredittvurdering der inntekt, eksisterende gjeld og betalingshistorikk vurderes. Oppfyller du de formelle kravene, er det altså ingen garanti for at du får innvilget kreditt – eller at du får den rammen du søkte om. Vil du danne deg et bilde av hva du realistisk kan låne, kan det være nyttig å lese om smålån i Norge og hvordan kredittvurderingen påvirker tilbudet.
Slik søker du steg for steg
Søknadsprosessen hos Ferratum er heldigital og kan gjennomføres på få minutter. Slik foregår den:
- Velg beløp: Du går inn på Ferratums nettside og angir ønsket kredittramme.
- Fyll ut søknaden: Du oppgir personlige opplysninger og informasjon om økonomien din, blant annet inntekt og eksisterende gjeld.
- Identifiser deg med BankID: Du bekrefter identiteten din digitalt.
- Få svar: Ferratum gjennomfører kredittvurderingen og gir deg et tilbud med endelig rente og ramme.
- Signer avtalen: Godtar du tilbudet, signerer du med BankID, og kreditten gjøres tilgjengelig.
Fordi hele prosessen er automatisert, finnes det ingen manuell saksbehandling der en rådgiver vurderer saken din individuelt. Det gjør prosessen rask, men gir mindre rom for skjønn dersom situasjonen din er atypisk.
Når kommer pengene på konto?
Utbetalingen går vanligvis raskt. Ferratum oppgir at pengene som regel er på konto innen få timer på hverdager, og søker du før klokken 14 på en virkedag, er beløpet ofte tilgjengelig samme dag. Nøyaktig tidspunkt avhenger blant annet av banken din og når på døgnet du søker. Den raske utbetalingen gjør Fleksikreditt aktuelt ved uforutsette utgifter, men hastigheten bør ikke være grunnen til å velge en dyr kreditt du egentlig ikke trenger.
Fordeler og ulemper
Som med all usikret kreditt er det avveininger. Her er de viktigste fordelene og ulempene ved Ferratum Fleksikreditt, basert på selskapets egne vilkår og prisliste.
Fordeler
- Fleksibel ramme der du betaler renter kun på det du faktisk bruker
- Rammen frigjøres igjen når du betaler ned, uten ny søknad
- Ingen krav om sikkerhet eller kausjonist
- Ingen etableringsgebyr eller uttaksavgift ifølge prislisten
- Rask, heldigital søknad og utbetaling
- Du kan betale ekstra eller innfri hele kreditten når som helst uten kostnad
- Långiver er en regulert europeisk bank under MFSA-tilsyn
Ulemper
- Høy effektiv rente (opptil 48,17 %) sammenlignet med sikrede lån og flere konkurrenter
- Ingen manuell saksbehandling eller personlig rådgivning
- Ingen fysiske kontorer i Norge; långiver er registrert på Malta
- En alltid tilgjengelig ramme kan friste til unødvendig gjeld
- Forsinket betaling utløser gebyrer, forsinkelsesrente og eventuelt inkasso
Ferratum sammenlignet med andre alternativer
Ferratum er langt fra den eneste tilbyderen av usikret kreditt i Norge. Under følger en oversikt som setter Fleksikreditt opp mot noen andre kjente aktører, slik at du lettere ser hvor produktet passer inn. Effektiv rente er individuell hos samtlige, så tallene bør alltid kontrolleres i det konkrete tilbudet du får.
Sammenligning
| Tilbyder | Produkttype | Beløp | Sikkerhet | Kjennetegn |
|---|---|---|---|---|
| Ferratum (Fleksikreditt) | Rammekreditt | 1 000–60 000 kr | Nei | Renter kun på brukt beløp; eff. rente opptil 48,17 % |
| Bank Norwegian | Forbrukslån | Opptil ca. 600 000 kr | Nei | Tradisjonelt lån med fast nedbetaling |
| Santander Consumer Bank | Forbrukslån | Opptil ca. 500 000 kr | Nei | Stor, etablert bank med norske kontorer |
| Instabank | Forbrukslån/kreditt | Opptil ca. 500 000 kr | Nei | Digital norsk bank |
| Lendo | Lånemegler | Varierer | Nei | Innhenter tilbud fra flere banker på én søknad |
Beløpsgrensene er omtrentlige og endres over tid. Effektiv rente er individuell hos alle tilbydere og må kontrolleres i det konkrete tilbudet.
Tabellen viser at Ferratum skiller seg ut med rammekreditt-modellen og relativt lav maksramme. Trenger du et større engangsbeløp med fast nedbetaling, kan en bank som tilbyr tradisjonelle forbrukslån være mer passende. Ønsker du i stedet å sammenligne mange banker samtidig, kan en lånemegler innhente flere tilbud for deg på én søknad.
Vanlige feil folk gjør med fleksibel kreditt
Fleksibel kreditt er praktisk, men nettopp fleksibiliteten gjør det lett å trå feil. Her er de vanligste fallgruvene:
- Å betale bare minimumsbeløpet: Betaler du bare 4–8 % av saldoen hver måned, strekker nedbetalingen seg over lang tid, og den høye renten gjør at totalkostnaden blir stor.
- Å bruke rammen som fast inntekt: En kreditt skal dekke midlertidige behov, ikke et løpende underskudd i økonomien. Gjør den det, vokser gjelden.
- Å glemme at rammen frigjøres igjen: Fordi du kan trekke på nytt uten å søke, mister mange oversikten over hvor mye de faktisk skylder.
- Å ikke lese prislisten: Mange ser bare på den nominelle renten og overser den effektive renten og gebyrene ved forsinket betaling.
- Å låne mer enn nødvendig: En høy innvilget ramme er ikke det samme som at du bør bruke hele. Trekk kun det du trenger.
Hvem passer Ferratum for?
Ferratum Fleksikreditt passer best for deg som har et avgrenset, kortsiktig behov for penger og som er trygg på at du kan betale tilbake raskt. Den fleksible modellen er en fordel når behovet er uforutsigbart – for eksempel ved en uventet regning – fordi du betaler renter kun på det du bruker.
Produktet passer mindre godt dersom du trenger et stort beløp med forutsigbar, fast nedbetaling, eller dersom du allerede har stram økonomi. Da kan den høye effektive renten gjøre kreditten dyr, og en alltid tilgjengelig ramme kan forverre situasjonen. Vurderer du å låne for å dekke løpende utgifter, bør du heller søke gratis økonomisk rådgivning. Det kan også lønne seg å vurdere hvilken kredittform som passer behovet ditt best, enten det er et nedbetalingslån, et kredittkort eller en rammekreditt som denne.
Kundeservice og sikkerhet
Ferratum tilbyr kundeservice via telefon, e-post og nettsiden. Fordi långiveren er registrert på Malta og driften er grenseoverskridende, finnes det ingen fysiske kontorer i Norge. Som regulert kredittinstitutt er Multitude Bank underlagt europeiske regler for personvern (GDPR) og håndtering av kundeopplysninger, og identifisering skjer trygt med BankID. Opplever du en tvist du ikke får løst med selskapet, kan du bringe saken inn for Finansklagenemnda.
Ansvarsfraskrivelse
Denne artikkelen er kun til informasjon og er verken økonomisk rådgivning eller en oppfordring til å ta opp kreditt. Renter, gebyrer, beløpsgrenser og vilkår kan endres; kontroller alltid de gjeldende tallene i Ferratums egen prisliste og i det konkrete tilbudet du mottar før du inngår avtale. Et forbrukslån uten sikkerhet har høy effektiv rente, og du bør kun låne et beløp du er sikker på at du kan betale tilbake.
Opplever du betalingsproblemer eller ønsker uavhengig veiledning, finnes det gratis hjelp: NAV tilbyr økonomi- og gjeldsrådgivning (telefon 55 55 33 39), Forbrukerrådet gir forbrukerinformasjon, og Finanstilsynet fører tilsyn med finansmarkedet. Gjelden din registreres i Gjeldsregisteret, som gir deg oversikt over egen usikret gjeld.
Kilder
Vanlige spørsmål (FAQ)
Er Ferratum trygt å bruke?
Ja. Ferratum er en merkevare for Multitude Bank p.l.c., et kredittinstitutt som er lisensiert og under tilsyn av det maltesiske finanstilsynet (MFSA). Selskapet følger europeiske regler for personvern, og identifisering skjer med BankID. Det gjør selve tjenesten trygg, men du bør likevel vurdere om den høye renten passer økonomien din.
Hva er forskjellen på Ferratum og Fleksikreditt?
Ferratum er navnet på tilbyderen (merkevaren til Multitude Bank), mens Fleksikreditt er navnet på selve produktet i Norge. Fleksikreditt er en rammekreditt der du kan trekke penger innenfor en innvilget ramme og betale renter kun på det du bruker.
Hvor mye kan jeg låne hos Ferratum?
Du kan søke om en kredittramme fra 1 000 til 60 000 kroner. Hvor stor ramme du får innvilget, avgjøres av en individuell kredittvurdering basert på blant annet inntekt og eksisterende gjeld.
Hva koster Ferratum Fleksikreditt?
Den nominelle renten er 31,90–39,97 % og den effektive renten 37,00–48,17 %, begge individuelle. I Ferratums eget eksempel koster 25 000 kroner over 12 måneder 5 412,27 kroner i renter, altså 30 412,27 kroner totalt. Prislisten oppgir ingen etablerings- eller uttaksavgift, men forsinket betaling utløser gebyrer.
Kan jeg betale tilbake tidligere enn avtalt?
Ja. Du kan betale ekstra eller innfri hele kreditten når som helst uten ekstra kostnad. Fordi renten er høy, lønner det seg økonomisk å betale ned så raskt du har mulighet.